Financer des parts de SCPI à crédit peut transformer un projet « trop gros » en investissement pilotable, à condition de raisonner comme une banque : mensualité supportable, fiscalité correctement simulée, et marge de sécurité pour encaisser des dividendes variables. Voici ce qu’il faut savoir pour choisir le bon type de prêt, chiffrer un effort d’épargne réaliste, et comparer des offres sans se faire piéger par une simulation trop optimiste.
Pourquoi acheter des parts de SCPI à crédit, et pour qui ça colle vraiment ?
Autant le dire tout de suite : la SCPI à crédit, ce n’est pas « magique », c’est une mécanique. Elle parle surtout aux investisseurs qui ont un revenu stable et une fiscalité déjà sensible, typiquement des actifs imposés (TMI de 11 % à 45 %), des professions libérales, des personnes qui préparent leur retraite, et aussi certains expatriés.
Le vrai sujet, c’est l’objectif. Quand vous empruntez pour acheter des parts, vous cherchez en général à :
- constituer un patrimoine immobilier sans immobiliser tout votre capital d’un coup, avec un effort d’épargne mensuel maîtrisé,
- préparer des revenus complémentaires à terme plutôt que de viser un « salaire immédiat »,
- utiliser la fiscalité quand c’est pertinent, notamment la déduction des intérêts d’emprunt si vous êtes au régime réel.
Côté horizon, on oublie trop souvent que les SCPI sont pensées pour du long terme. Une durée minimale souvent avancée tourne autour de 8 ans, et l’effet de levier devient en général plus intéressant à partir de 10 ans. C’est là que tout se joue : si vous vous donnez trop peu de temps, les frais d’entrée et les aléas de distribution pèsent lourd.
Point de vigilance simple, mais non négociable : les dividendes sont variables et non garantis. Dans la vraie vie, on évite donc de bâtir un montage où les loyers de SCPI seraient l’unique source de remboursement. Je l’ai vu passer chez un lecteur qui avait calibré sa mensualité « au centime » sur les distributions attendues : au premier décalage de trésorerie, c’est le stress inutile. Pas de panique, ça se corrige, mais mieux vaut l’anticiper dès le départ.
Comment fonctionne l’effet de levier avec une SCPI à crédit ?
L’effet de levier, c’est l’idée d’investir un montant supérieur à votre apport grâce à un emprunt. Concrètement, l’opération devient favorable si le rendement net (après fiscalité et frais) dépasse le coût total du crédit : taux, assurance emprunteur, et frais liés au prêt.
Pour se situer, un repère utile est le taux de distribution moyen des SCPI en 2025 : 4,91 %. En face, des repères de taux d’emprunt (début janvier 2026) se situent par exemple autour de 4,15 % sur 15 ans et 4,25 % sur 20 ans. Bonne nouvelle : ce match « rendement vs coût du crédit » ne se résume pas à comparer deux pourcentages. La fiscalité (notamment la déduction des intérêts) peut changer l’équilibre, et les frais d’entrée peuvent au contraire retarder le moment où l’opération « s’auto-justifie ».
Deux éléments font souvent dérailler les simulations :
1) Les frais d’entrée. La commission de souscription est souvent de 5 % à 12 %, avec une moyenne autour de 9 %. Elle repousse votre point mort : il faut du temps pour la « digérer » via les revenus.
2) Le délai de jouissance. Beaucoup de SCPI ont un délai de 3 à 6 mois pendant lequel vous ne percevez pas de dividendes. Votre crédit, lui, démarre. Ce détail change tout sur la trésorerie des premiers mois.
Oui, certaines SCPI affichent ponctuellement des distributions plus élevées (par exemple autour de 8 % à 9 % en 2025 pour Transitions Europe et Sofidynamic, 15,27 % pour Wemo One, 12,90 % pour Reason avec PGA 13,90 %). Mais il faut garder la règle d’hygiène mentale : les performances passées ne préjugent pas des futures. Si vous partez sur des hypothèses ambitieuses, faites-le uniquement avec des stress tests.
Quel type de prêt choisir pour financer des parts de SCPI ?
Il y a de quoi s’y perdre, parce qu’on parle de « crédit SCPI » comme si c’était un produit unique. Dans les faits, plusieurs familles de prêts existent, avec des durées, des garanties et des logiques très différentes. Le bon choix dépend surtout de votre horizon, de votre fiscalité, et de votre capacité à absorber un aléa de revenus.
Prêt amortissable : la valeur sûre pour la plupart des investisseurs
C’est le montage le plus fréquent. Vous remboursez chaque mois une part de capital et une part d’intérêts. L’avantage, c’est la lisibilité : l’effort d’épargne est plus simple à piloter dans le temps.
Repères concrets :
Durées usuelles : 5 à 25 ans.
Frais à intégrer dès la simulation : frais de dossier 0,5 % à 1 %, garantie 1 % à 2 %, assurance emprunteur 0,1 % à 0,5 % du capital par an.
Et côté impôt, point clé : si vous déclarez au régime réel, les intérêts d’emprunt sont déductibles des revenus fonciers.
Crédit in fine : pertinent, mais pas « confortable » sans patrimoine
Avec un in fine, vous payez surtout les intérêts pendant la durée du prêt, et vous remboursez le capital à l’échéance. Les durées courantes sont plutôt de 10 à 15 ans.
Ce montage peut faire sens pour des profils patrimoniaux, souvent avec une TMI élevée, capables d’adosser une stratégie de remboursement du capital, ou dans une logique de transmission. Mais il vient presque toujours avec une contrainte lourde : un placement ou une garantie représentant souvent 20 % à 30 % du montant emprunté, et un nantissement (mise en garantie) fréquemment obligatoire.
Crédit conso affecté : une porte d’entrée sur des tickets plus modestes
Si les minima des banques « immo » sont trop élevés, le crédit à la consommation affecté peut être une alternative, notamment pour démarrer. Il est parfois présenté comme compatible avec la déductibilité des intérêts (selon la structuration et le régime fiscal retenu), ce qui peut changer le calcul net.
Côté durée, on voit souvent 5 à 15 ans selon les acteurs, avec une limite citée : une durée plafonnée à 7 ans pour des sommes < 75 000 €. En pratique, on croise aussi des montages accessibles dès 30 000 €, ce qui peut être utile pour un premier achat de parts.
Crédit conso non affecté : simple, mais attention à la fiscalité
Le point d’attention est clair : dans les montages cités, les intérêts ne sont pas déductibles. Cela peut rester un financement d’appoint, mais il faut l’assumer : rapidité et simplicité contre coût et fiscalité moins favorable.
Prêt lombard : un levier pour patrimoines financiers, et une contrainte de durée
Le prêt lombard repose sur le nantissement d’actifs financiers, dans un univers plutôt banque privée ou gestion de fortune. Les durées citées sont souvent de 1 à 4 ans, parfois jusqu’à 7 ans pour des montants < 75 000 €.
Le piège classique : l’horizon recommandé pour une SCPI est long, alors qu’un lombard est court. Il faut donc anticiper la fin de période et le refinancement éventuel. Si vous ne savez pas comment vous sortez, mieux vaut ne pas entrer.
Combien peut-on emprunter, et qu’est-ce que la banque regarde en premier ?
Avant même de parler de taux, la banque cherche à savoir si votre projet est « finançable » : montant, endettement, garanties, et solidité du dossier. L’idée est de vous donner des repères pour faire un pré-diagnostic, avant de multiplier les demandes.
Tickets d’entrée : prix des parts et minima d’emprunt
Le prix unitaire d’une part se situe souvent entre 200 € et 1 000 €. Sur le terrain, le minimum d’investissement est fréquemment annoncé autour de 50 000 €, même si cela varie selon la SCPI et le distributeur.
Côté crédit, les minima d’emprunt changent selon les établissements : on voit des seuils comme 10 000 €, 20 000 € ou 50 000 €. Il existe aussi des planchers plus spécifiques : CA Consumer Finance dès 10 000 €, CFCAL dès 40 000 €, SOFIAP dès 80 000 €. Et à l’inverse, certaines politiques peuvent exiger un minimum global financé pouvant grimper à 150 000 €.
Endettement, reste à vivre et la règle des 35 %
Le repère le plus connu est le plafond d’effort global à 35 % (HCSF). Dans certains cas, des établissements peuvent aller jusqu’à 50 % selon le profil et les revenus, mais c’est variable et ce n’est pas un droit.
Ce qu’il faut comprendre tout de suite : la banque peut être prudente sur l’intégration des revenus de SCPI dans le calcul, justement parce que les dividendes sont variables. Le bon réflexe, c’est de garder une marge de sécurité et de raisonner en « reste à charge » que vous pouvez assumer même si la distribution baisse.
Garanties : ce qui revient le plus souvent, et ce que ça coûte
Le nantissement des parts est très fréquent, et il est souvent obligatoire sur un in fine. Une alternative peut être une caution via une société de caution, avec des frais parfois intégrés au financement.
À budgéter : les frais de nantissement tournent autour de 300 € à 500 € par SCPI financée. Et il peut y avoir des exigences « commerciales » : domiciliation des salaires, ou ouverture d’une assurance-vie.
Enfin, ne sous-estimez pas l’assurance emprunteur. Elle sert notamment en cas de décès : le prêt peut être pris en charge, et les héritiers récupèrent alors les parts potentiellement libérées de la dette.
Quels coûts intégrer pour une simulation réaliste (et comparable entre banques) ?
Une simulation utile doit vous permettre de comparer des offres sur la même base. Pas besoin de se noyer dans la technique, mais il faut une checklist claire. La base de tout, c’est de raisonner en coût total du crédit et en trésorerie des premiers mois.
- Crédit : taux nominal et TAEG, assurance (0,1 % à 0,5 %/an), frais de dossier (0,5 % à 1 %), frais de garantie (1 % à 2 %).
- SCPI : frais d’entrée (5 % à 12 %, repère moyen autour de 9 %), frais de gestion (8 % à 10 %, prélevés au niveau de la SCPI).
- Options et événements : délai de jouissance 3 à 6 mois, possibilité de différé de remboursement jusqu’à 9 mois, et indemnités de remboursement anticipé souvent égales à 6 mois d’intérêts plafonné à 3 % du capital restant dû.
Mon conseil de terrain : quand vous recevez deux offres « proches », regardez d’abord le TAEG, l’assurance, et les coûts de garantie. C’est souvent là que les écarts se cachent.
Fiscalité des SCPI à crédit : ce qui change vraiment sur votre feuille d’impôt
Les revenus de SCPI sont en général traités comme des revenus fonciers. Ils sont imposés à votre TMI (tranche marginale, typiquement 0 %, 11 %, 30 %, 41 %, 45 %) et supportent des prélèvements sociaux de 17,2 %.
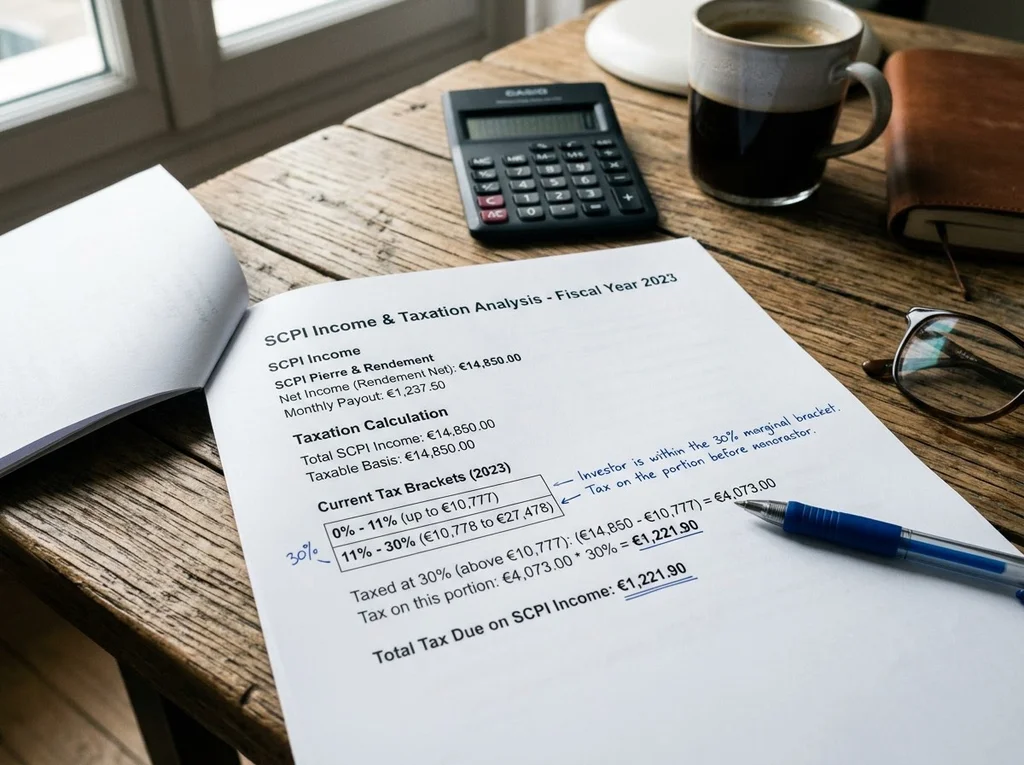
Une confusion fréquente consiste à mélanger revenus fonciers et fiscalité de produits financiers soumis au PFU (repère : 31,4 %). Ici, on parle bien de revenus fonciers : ce n’est pas la même logique, et ça change la manière de simuler.
Régime réel : la déduction des intérêts d’emprunt, avec un exemple simple
Avec un financement à crédit, le régime réel devient souvent le plus pertinent, parce qu’il permet de déduire les intérêts d’emprunt (et d’autres charges) des revenus fonciers.
Exemple chiffré : un crédit amortissable de 100 000 € à 4,5 % génère environ 4 500 € d’intérêts la première année. Si vous êtes à TMI 30 %, l’économie d’impôt associée est d’environ 1 350 €. Concrètement, c’est ce type d’effet qui peut rendre un montage plus respirable, surtout au début du prêt, quand la part d’intérêts est élevée.
Et si les intérêts et charges dépassent vos revenus fonciers, vous pouvez générer un déficit foncier avec un mécanisme de report. Le but n’est pas d’optimiser « à l’aveugle », mais de comprendre comment la dette modifie votre net après impôt.
SCPI européennes : retenues à la source, crédit d’impôt, et prélèvements sociaux
Si vous investissez sur des SCPI européennes, la fiscalité peut devenir plus subtile. Les revenus peuvent être soumis à une fiscalité étrangère avec un mécanisme de crédit d’impôt selon les conventions.
Point opérationnel à garder en tête dans vos simulations : dans certains cas, une partie des revenus peut échapper aux prélèvements sociaux français (17,2 %) selon la structuration et l’imposition à l’étranger. La conséquence pratique est simple : si votre portefeuille mélange France et Europe, il faut le ventiler et appliquer des hypothèses distinctes, au lieu de tout taxer de la même manière.
IFI : l’effet du crédit sur l’assiette
Pour les patrimoines concernés, les parts de SCPI peuvent entrer dans l’assiette IFI selon la fraction immobilière. Le crédit peut interagir avec cette assiette via la déduction des dettes, sous conditions, avec un effet qui évolue au fil du remboursement. Sans aller plus loin ici, retenez simplement que la valeur des parts, la dette et le calendrier de remboursement se regardent ensemble.
Simulations : apprendre à lire votre « reste à charge » et le stress-tester
Une bonne simulation ne cherche pas à vous vendre un rendement, elle cherche à répondre à deux questions : « combien ça me coûte par mois ? » et « est-ce que je tiens si ça se passe moins bien que prévu ? ».
Scénario repère sur 20 ans à TMI 30 %
Avec des hypothèses de travail : taux fixe 2,50 % (hors assurance), durée 20 ans, rendement prévisionnel 4,50 %, TMI 30 %, on obtient des ordres de grandeur utiles :
100 000 € de SCPI : loyers 1 125 € par trimestre, effort d’épargne d’environ 279 €/mois.
200 000 € : loyers 2 225 € par trimestre, effort d’environ 557 €/mois.
300 000 € : loyers 3 375 € par trimestre, effort d’environ 836 €/mois.
Lecture critique obligatoire : ces chiffres doivent ensuite intégrer le délai de jouissance, les frais d’entrée, l’assurance, et un test de baisse de rendement. Sinon, vous comparez des scénarios « théoriques », pas un projet finançable.
Petit projet sur 15 ans avec apport partiel
Pour se projeter sur un ticket plus doux : 40 000 € investis, avec 10 000 € d’apport et 30 000 € d’emprunt sur 15 ans à 3,9 %. La mensualité ressort à 220 €. Les dividendes annuels sont d’environ 2 076 €, soit environ 173 €/mois, ce qui laisse un effort d’épargne d’environ 47 €/mois.
Ce type de cas rassure : on peut démarrer sans viser un très gros montant, à condition de ne pas oublier fiscalité et délai de jouissance.
Partir d’une capacité d’épargne : combien puis-je financer ?
Beaucoup d’investisseurs raisonnent mieux en contrainte mensuelle qu’en enveloppe. Exemple : une capacité de 250 €/mois peut correspondre à un financement autour de 100 000 €. Dans une illustration, des loyers mensualisés potentiels de 443 €, un prêt de 102 550 € sur 20 ans à 4,85 % donnent une échéance de 668 €, soit un reste à charge proche de 250 €.
Ce qu’il faut regarder de près : la sensibilité à trois variables, taux, rendement, fiscalité. Un écart sur l’une d’elles peut faire sortir votre effort mensuel de la zone « confortable ».
Tableau de décision rapide : quel financement pour quel usage ?
| Solution | Durées repères | Logique de remboursement | Points d’attention |
|---|---|---|---|
| Amortissable | 5 à 25 ans | Capital + intérêts chaque mois | Frais (dossier 0,5 % à 1 %, garantie 1 % à 2 %, assurance 0,1 % à 0,5 %/an), simulation net après impôt au régime réel |
| In fine | 10 à 15 ans | Intérêts pendant le prêt, capital à l’échéance | Nantissement souvent obligatoire, placement ou garantie 20 % à 30 %, stratégie de remboursement du capital à prévoir |
| Conso affecté | Souvent 5 à 15 ans, et jusqu’à 7 ans si < 75 000 € | Mensualités selon le contrat | Tickets plus modestes (exemples dès 30 000 €), déductibilité à cadrer selon la structuration et le régime fiscal |
| Conso non affecté | Variable | Mensualités selon le contrat | Intérêts non déductibles dans les montages cités, arbitrage rapidité vs coût et fiscalité |
| Lombard | 1 à 4 ans (parfois jusqu’à 7 ans si < 75 000 €) | Crédit adossé à des actifs financiers nantis | Durée souvent courte vs horizon SCPI long, question du refinancement en fin de période |
Comment construire votre simulation en 15 minutes (sans vous noyer dans la technique) ?
Pas besoin d’un outil sophistiqué pour démarrer, mais il faut une méthode stable. L’idée est de produire une simulation comparable entre banques et entre types de prêt, avec une vue trésorerie des premiers mois.
Voici les grandes étapes, dans l’ordre :
1) Fixez votre cadre : enveloppe, horizon (au moins 8 ans, idéalement 10 ans ou plus) et effort d’épargne cible.
2) Choisissez une hypothèse de taux cohérente avec votre durée. Repères début 2026 : 4,15 % sur 15 ans et 4,25 % sur 20 ans. Comparez toujours au coût total (taux + assurance + frais), pas au taux seul.
3) Intégrez la fiscalité : votre TMI, les prélèvements sociaux 17,2 %, et si besoin une ventilation France vs Europe. Si vous êtes au régime réel, mesurez l’effet des intérêts déductibles.
4) Calculez la trésorerie des premiers mois : délai de jouissance 3 à 6 mois, et éventuellement un différé de remboursement jusqu’à 9 mois si votre montage le permet et si cela sécurise le démarrage.
5) Stress-testez : hausse de taux +200 bps et baisse de rendement de 20 %, 30 %, 50 %. Le but n’est pas de se faire peur, c’est de savoir à quel moment votre effort d’épargne devient trop haut.
« Une SCPI à crédit se pilote comme un chantier dans une maison : on ne regarde pas seulement le prix final, on vérifie aussi la trésorerie pendant les travaux, les imprévus possibles, et la marge de sécurité. »
Quand faut-il passer par un professionnel, et que préparer pour obtenir un accord ?
Vous pouvez faire une première simulation seul, mais dès que vous comparez plusieurs offres (ou que vous hésitez entre amortissable et in fine), un accompagnement peut faire gagner du temps. Côté banque, la logique est simple : plus votre dossier est clair, plus la décision est rapide.
Préparez surtout des éléments qui répondent aux questions de base : stabilité des revenus (CDI, ou bilans si vous êtes en libéral), avis d’imposition (pour situer votre TMI), encours et tableaux d’amortissement, et une projection de votre effort d’épargne qui inclut le délai de jouissance et au moins un scénario dégradé.
Ensuite, la négociation porte souvent sur : le taux, l’assurance, les frais de dossier, la possibilité de différé (jusqu’à 9 mois), et les conditions d’IRA (souvent 6 mois d’intérêts plafonné à 3 %). Le bon arbitrage, c’est celui qui améliore votre net net sans fragiliser votre trésorerie.
Sortir d’une SCPI avec un crédit en cours : ce qu’il faut anticiper
Une sortie anticipée est rarement anecdotique quand un prêt est en face. La première cohérence à vérifier, avant de signer, c’est l’alignement entre votre durée de crédit et l’horizon de détention généralement recommandé : souvent 7 à 10 ans, avec un minimum souvent cité à 8 ans, et un effet de levier plus robuste à partir de 10 ans. C’est précisément pour ça que les durées courtes (comme certains lombards) demandent un plan de refinancement.
Si vous devez revendre des parts avec un prêt en cours, la procédure est cadrée : vous notifiez la banque, vous obtenez l’accord ou la mainlevée liée au nantissement, puis vous organisez le remboursement. Et il faut intégrer les coûts : les IRA sont souvent de 6 mois d’intérêts plafonné à 3 % du capital restant dû. Le risque opérationnel, c’est une cession à prix décoté et un produit de vente insuffisant pour couvrir le capital restant dû, avec un complément à sortir.
Avant d’en arriver là, il existe des options de gestion à explorer selon votre contrat : renégociation, rachat de crédit, modulation des échéances si elle est prévue, ou cession partielle de parts si possible. Le point clé à retenir : une SCPI à crédit, ça se pense aussi avec un plan d’urgence de trésorerie, notamment à cause des mois sans dividendes au départ et des scénarios de baisse de distribution.
Prendre votre décision : comparer sur le « net net », pas sur une promesse de rendement
Au moment de trancher entre deux SCPI et deux banques, gardez une règle simple : comparez ce que vous payez vraiment chaque mois, et ce qu’il vous reste après impôts, pas uniquement un taux de distribution.
Sur le terrain, une décision solide coche trois cases : un endettement qui garde une marge sous le repère des 35 %, une réserve de trésorerie dimensionnée pour absorber le délai de jouissance de 3 à 6 mois et un stress test de baisse de rendement, et un montage cohérent avec votre horizon (au moins 8 ans, idéalement 10 ans ou plus). À ce stade, le choix du prêt devient presque logique : amortissable pour la simplicité, in fine si vous avez les garanties et la stratégie de remboursement du capital, conso affecté si vous cherchez un ticket d’entrée plus accessible, lombard si votre patrimoine financier et votre calendrier le permettent. Le reste, c’est de la discipline de simulation et un peu de méthode dans la négociation.