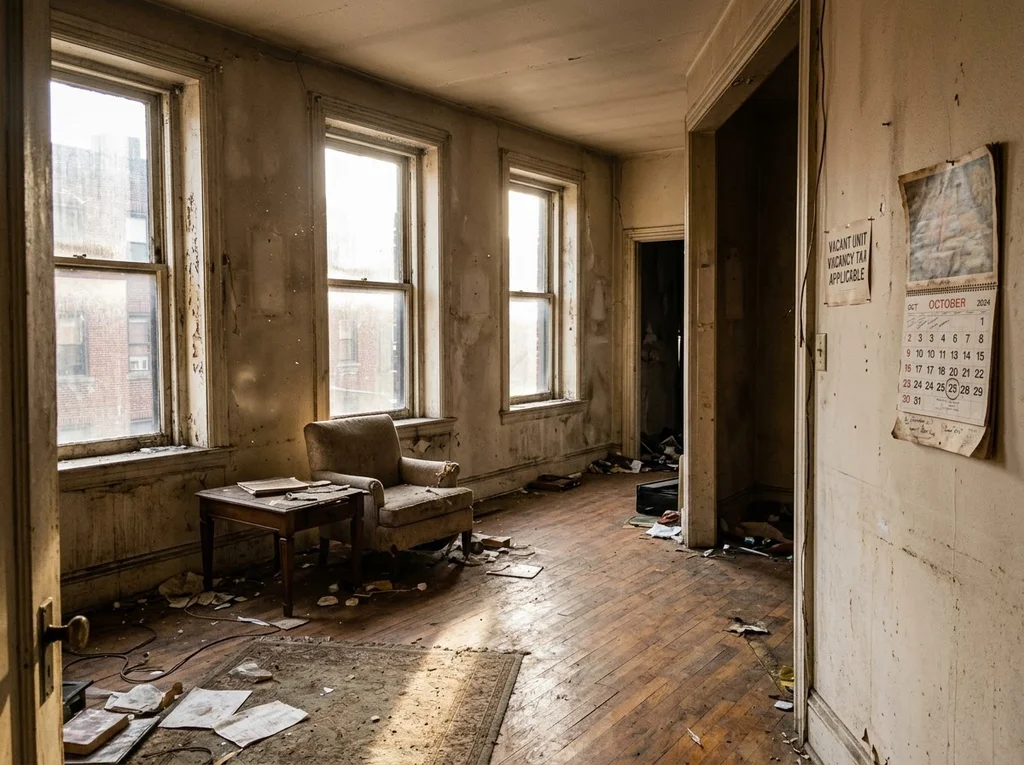
Si vous recevez une taxe sur un logement vide, l’objectif n’est pas de « négocier », mais de choisir le bon levier légal : prouver une occupation réelle, démontrer une vacance involontaire, ou documenter des travaux qui rendent le bien inhabitable. La bonne nouvelle, c’est qu’avec une chronologie solide et des justificatifs datés, on peut souvent obtenir une exonération ou un dégrèvement. Voici ce qu’il faut savoir pour agir sans vous noyer dans la technique.
Pourquoi vous êtes taxé : TLV, THLV, et ce qui arrive avec la TVLH en 2027 ?
Autant le dire tout de suite : vous ne contesterez pas de la même façon une TLV et une THLV. La TLV (article 232 du CGI) vise certains logements vacants en zone tendue et elle s’applique si la vacance dure au moins 1 an au 1er janvier de l’année d’imposition. La THLV, elle, s’applique hors zone tendue uniquement si la commune ou l’EPCI l’a instituée, et elle vise une vacance de plus de 2 ans au 1er janvier.
À partir du 1er janvier 2027, TLV et THLV sont remplacées par la TVLH (codifiée à l’article 1406 bis du CGI). Dans les faits, cela renforce l’idée suivante : votre stratégie doit être prête avant de franchir le cap de la première année (zone tendue) ou de la deuxième année (hors zone tendue), et il faudra garder un oeil sur les décisions locales.
Le point de départ : votre logement est-il vraiment « vacant » au sens fiscal ?
Le suspect numéro 1, c’est la confusion entre logement vacant et résidence secondaire. Un logement meublé n’est pas considéré comme vacant : il bascule plutôt dans la logique « résidence secondaire » selon l’usage. Deuxième point : la vacance fiscale suppose une absence d’occupation et un logement en principe habitable.
Et surtout, retenez un seuil simple : une occupation de plus de 90 jours consécutifs dans l’année peut neutraliser la taxe. C’est là que tout se joue, parce qu’on ne parle pas d’une intention, mais d’une occupation démontrable.
Combien ça peut coûter si vous ne faites rien ?
La base de calcul, c’est la valeur locative cadastrale (la même logique que la taxe d’habitation). Pour la TLV sur la période 2023-2026, le taux est de 17 % la première année puis 34 % les années suivantes, auxquels s’ajoutent des frais de gestion. Formule simple : montant = valeur locative cadastrale x taux + frais.
| Valeur locative cadastrale | TLV 1re année (17 %) | TLV 2e année (34 %) | Coût sur 6 ans (exemple) |
|---|---|---|---|
| 6 000 € | 1 020 € | 2 040 € | 11 220 € |
| 12 000 € | 2 040 € | 4 080 € | 22 440 € |
| 18 000 € | 3 060 € | 6 120 € | 33 660 € |
La THLV fonctionne autrement : le taux dépend du taux communal de taxe d’habitation (avec majorations possibles) et s’ajoutent des frais de gestion (souvent annoncés à 8 % ou 9 % selon les cas). Moralité : avant de choisir « je paye » ou « je me bats », commencez par comprendre votre base et votre régime.
Quels motifs marchent vraiment pour ne pas payer ?
Sur le terrain, l’administration attend surtout deux choses : des preuves datées et une chronologie cohérente. Vous pouvez avoir un bon motif, mais un dossier flou se fait souvent recaler. Voici les trois portes d’entrée les plus actionnables.
- Occupation réelle de plus de 90 jours consécutifs.
- Vacance involontaire : mise en location ou vente au prix du marché, sans preneur.
- Travaux rendant le logement inhabitable, avec un coût dépassant 25 % de la valeur vénale.
Comment bétonner une exonération par occupation (90 jours consécutifs) ?
Pas besoin de raconter votre vie : il faut rendre l’occupation incontestable. Mon anecdote la plus fréquente, c’est le propriétaire qui jure que « quelqu’un y est passé souvent », mais n’a rien de cohérent à montrer. À l’inverse, un dossier simple, daté, et aligné est très lisible.
- Bail et quittances.
- Attestation d’assurance habitation, état des lieux.
- Relevés d’eau et d’électricité sur la période (cohérence des consommations et des dates).
Le piège classique, c’est l’occupation « de façade » : si les documents se contredisent ou si les dates flottent, la demande se fragilise.
Vacance involontaire : prouver que vous avez cherché un locataire ou un acheteur
Si vous avez mis le bien en location ou en vente et que personne ne vient, vous pouvez viser l’exonération ou le dégrèvement au titre d’une vacance involontaire. La logique est simple : montrer que vous avez activement cherché, et que le prix était au niveau du marché.
Concrètement, constituez un dossier avec : mandats (agence), annonces datées, captures d’écran horodatées, historique des demandes et visites, échanges emails ou SMS, comptes rendus d’agence. Pour le « prix du marché », protégez-vous avec des comparables, un avis de valeur, et une cohérence loyer-prix par rapport à des biens similaires.
Grosse erreur : une annonce sans date, un mandat non suivi, ou aucune traçabilité des visites. Même si vous avez fait des efforts, sans preuves, cela ne pèse pas.
Travaux et logement inhabitable : le seuil des 25 % à respecter
Le levier « travaux » fonctionne si vous démontrez deux choses : des travaux indispensables qui rendent le logement impropre à l’habitation, et un montant qui dépasse 25 % de la valeur vénale. Le bon réflexe : raisonner comme un dossier d’assurance, pas comme une discussion.
Méthode claire : 1) estimez la valeur vénale (avis de valeur, références de ventes, estimation notaire ou agent immobilier), 2) chiffrez les travaux avec devis détaillés puis factures. Tout ce qui renforce la preuve aide : constats, photos datées, diagnostics, et, si vous en avez, arrêtés de péril ou d’insalubrité.
Mon conseil de journaliste de service : faites une « timeline » simple avec les dates, l’action, et la pièce associée. Quand tout est aligné, la réclamation devient beaucoup moins stressante.
Déclarer l’occupation sans se tirer une balle dans le pied
La déclaration se fait sur impots.gouv.fr via Gérer mes biens immobiliers (GMBI). Dans certains cas (nouvelle déclaration ou changement), elle doit être faite avant le 1er juillet. Si vous oubliez ou si c’est inexact, l’amende peut monter à 150 € par local. Ce n’est pas qu’une question de pénalité : une déclaration incohérente fragilise ensuite toute contestation.
Contester un avis TLV ou THLV : la procédure qui évite les pertes de temps
Vous pouvez déposer une réclamation jusqu’au 31 décembre de l’année suivant l’année d’imposition. Dans la vraie vie, on voit souvent la stratégie payer puis réclamer. Si vous demandez un sursis de paiement, retenez ce point : des garanties peuvent être exigées si les droits dépassent 4 500 €.
Voici les grandes étapes pour une réclamation efficace en ligne : identifier l’avis, choisir le motif, écrire un argumentaire factuel (dates, période de vacance, actions menées), joindre les pièces, valider l’envoi, et archiver l’accusé. Le détail change tout : vérifiez la cohérence entre le 1er janvier, la durée de vacance retenue, et vos justificatifs.
Anticiper 2027 : ce que la TVLH peut changer dans vos arbitrages
À partir de 2027, la TVLH remplace TLV et THLV et elle est affectée au bloc communal. En zone tendue, la taxation démarre après 1 an de vacance, avec un taux de référence 17 % puis 34 %, et une majoration possible par délibération jusqu’à 30 % la première année et 60 % à compter de la deuxième année. Hors zone tendue, la taxation vise une vacance de 2 ans, avec un taux dans la limite d’un plafond cité à 50 %.
Si vous avez un ou plusieurs logements vacants, le bon arbitrage est souvent temporel : remettre en location, prouver la vacance involontaire, ou cadrer des travaux, mais en gardant votre dossier prêt. Et si vous voulez éviter les surprises, surveillez les délibérations locales : pour une application dès 2027 hors zone tendue, une délibération doit être prise avant le 1er octobre 2026.