
Pour réduire les droits de succession sur un bien immobilier, le vrai levier consiste à transmettre avant, avec la bonne combinaison entre donation, démembrement, SCI et un peu de liquidité via l’assurance-vie. Bonne nouvelle : avec quelques repères chiffrés et une méthode, vous pouvez souvent éviter la vente forcée du bien et alléger nettement la facture pour vos héritiers.
Pourquoi l’immobilier « fait mal » au moment de la succession ?
Au décès, l’administration calcule les droits de succession sur l’actif successoral : vos biens immobiliers, mais aussi des parts de SCI si vous détenez l’immobilier via une société. À l’inverse, certaines dettes peuvent venir réduire la base taxable, par exemple un crédit ou une hypothèque encore en cours. Dans les faits, ce détail change tout : deux patrimoines immobiliers de même valeur « affichée » ne donnent pas forcément la même note fiscale.
Le problème, c’est que l’immobilier cumule deux difficultés : une valeur souvent élevée et une liquidité faible. Or il faut payer, avec des délais de déclaration (et donc de règlement) qui peuvent forcer des décisions rapides si aucune poche de cash n’a été prévue.
Premier repère rassurant si vous êtes en couple : le conjoint survivant ou le partenaire de Pacs est exonéré à 100 % de droits de succession. La stratégie se joue donc très souvent sur la transmission vers les enfants, les petits-enfants ou la famille élargie.
Quels abattements s’appliquent selon le lien de parenté ?
La base de tout, ce sont les abattements fiscaux : une part transmise peut être reçue « sans droits » jusqu’à un certain montant, selon le lien de parenté. Autant le dire tout de suite : en ligne directe, le chiffre à avoir en tête est 100 000 € entre un parent et un enfant, avec une règle qui structure toute l’optimisation : l’abattement se reconstitue tous les 15 ans.
Voici les montants qui reviennent le plus souvent quand on organise une transmission immobilière :
- Parent – enfant : 100 000 €, renouvelable tous les 15 ans.
- Petit-enfant : 31 865 €. Arrière-petit-enfant : 5 310 €.
- Frère ou soeur : 15 932 €, avec une exonération possible sous conditions strictes (notamment cohabitation 5 ans et conditions d’âge ou d’invalidité).
- Neveu ou nièce : 7 967 €. Sans autre abattement : 1 594 €.
- Handicap : un abattement supplémentaire de 159 325 €, cumulable.
Quel barème s’applique si vous ne faites rien ?
Après abattement, on applique un barème. En ligne directe (parent – enfant), les tranches vont de 5 % jusqu’à 45 %, avec une tranche centrale très fréquente à 20 % (de 15 932 € à 552 324 €). Entre frères et soeurs, on est déjà sur 35 % puis 45 %. Et dès qu’on s’éloigne de la famille proche, ça grimpe vite : 55 % jusqu’au 4e degré, et 60 % pour les autres (par exemple amis, concubins).
Pas de panique : l’objectif n’est pas de devenir fiscaliste. Le bon réflexe, c’est de comprendre que sans anticipation, la transmission d’un patrimoine immobilier peut générer une facture difficile à financer à temps. C’est rarement anodin quand l’héritier n’a pas de liquidités disponibles.
Avant de vous lancer : les 5 questions qui orientent la bonne stratégie
Sur le terrain, j’ai souvent vu des familles choisir un outil « parce qu’on en a entendu parler », puis découvrir trop tard que ce n’était pas adapté. Le point de départ parfait, c’est de cadrer vos contraintes :
- Quel bien : résidence principale, locatif, immeuble, parts de SCI ?
- Quels héritiers : enfants, petits-enfants, conjoint, famille élargie ? Et quelle équité recherchez-vous ?
- Quel objectif : garder les revenus, garder la main sur le bien, anticiper une vente, protéger le conjoint, éviter les conflits ?
- Quel endettement : crédit ou hypothèque, et qui supporte la dette demain ?
- Quel calendrier : avez-vous le temps de jouer la règle des 15 ans (donations périodiques) ?
Je me souviens d’un échange très concret : un propriétaire me disait « je veux transmettre, mais je ne veux pas lâcher les loyers ». On était typiquement dans un cas où le démembrement de propriété faisait sens, alors qu’une donation en pleine propriété aurait changé trop brutalement l’équilibre de revenus.
Comment la donation réduit la facture, concrètement ?
La donation utilise les mêmes abattements que la succession, mais elle change la logique : vous choisissez le moment, vous pouvez étaler, et vous évitez de laisser vos héritiers face à une contrainte de délai. Deux formats reviennent le plus :
Donation simple : vous donnez un bien (ou une quote-part). Donation-partage : vous répartissez de votre vivant entre plusieurs héritiers, avec un intérêt pratique important : on fige les valeurs et on limite les contestations plus tard.
Autre levier possible selon les cas : le donateur peut parfois payer les droits de donation à la place du bénéficiaire, pour « nettoyer » la transmission. C’est là que tout se joue : c’est un détail de mise en oeuvre, mais il change la trésorerie et la lisibilité familiale.
Exemple chiffré : donner les locatifs plutôt que d’attendre la succession
Prenons un patrimoine très parlant : une résidence principale à 350 000 € et 2 appartements locatifs à 120 000 € chacun. Sans anticipation, l’ordre de grandeur annoncé est le suivant : vos enfants devraient payer plus de 30 000 € de droits de succession chacun.
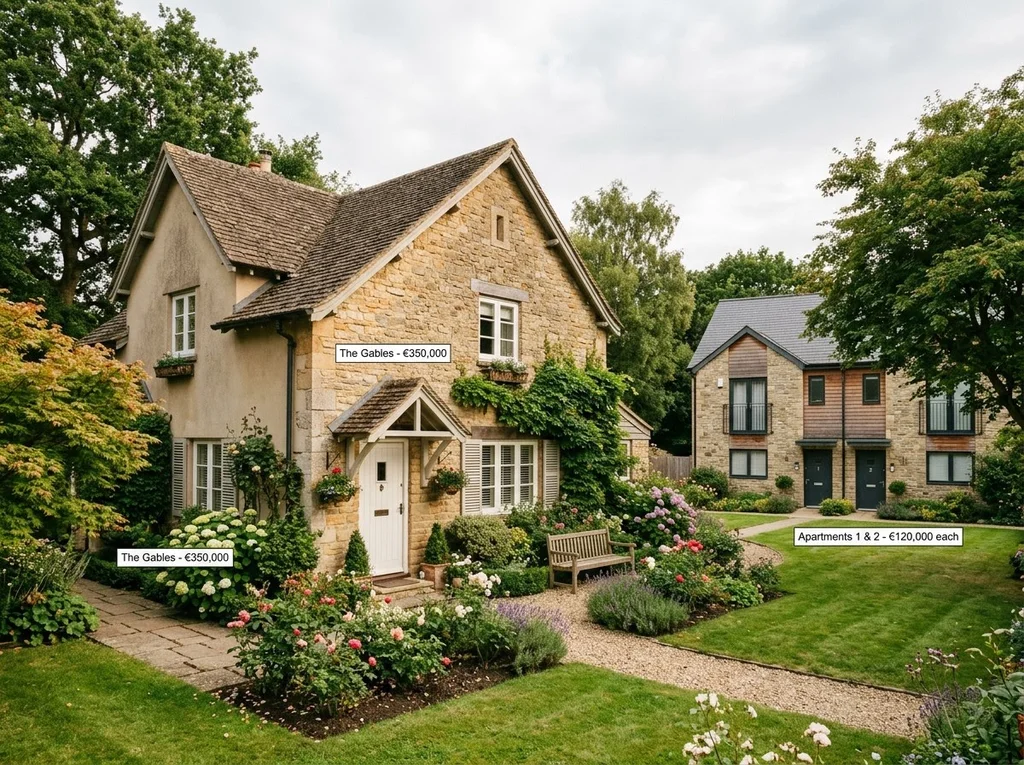
Si vous faites une donation immédiate des biens locatifs, les droits de donation ressortent à 2 200 € par enfant, avec une économie annoncée de 24 000 € par enfant. Concrètement, on conserve éventuellement la résidence principale, et on déplace l’effort fiscal sur une base mieux optimisée, au bon moment.
Quand donner du cash plutôt que de donner l’immobilier ?
Il y a de quoi s’y perdre, mais le bon arbitrage dépend surtout de la situation des enfants. S’ils achètent leur résidence principale et qu’ils ont besoin de liquidité, la donation de somme d’argent peut être plus simple qu’une indivision sur un bien.
Deux dispositifs ressortent :
Le don familial de somme d’argent (souvent appelé « don Sarkozy ») : 31 865 € tous les 15 ans, si le bénéficiaire est majeur et si le donateur a moins de 80 ans, avec déclaration via Cerfa n°2735.
Et un dispositif exceptionnel pour des sommes versées entre le 15 février 2025 et le 31 décembre 2026 : 100 000 € par donateur et 300 000 € par bénéficiaire si l’argent est destiné à l’achat d’une résidence principale. Attention aux contraintes pratiques : utilisation dans les 6 mois, conservation du bien 5 ans, et possibilité de financer des travaux éligibles (référence MaPrimeRénov’).
Comment le démembrement transmet sans vous déposséder ?
Le démembrement de propriété est la valeur sûre quand vous voulez transmettre, tout en gardant l’usage ou les loyers. Le principe est simple à expliquer : vous donnez la nue-propriété (le « capital »), vous gardez l’usufruit (l’usage ou les revenus). Et les droits sont calculés sur la seule nue-propriété.
La valeur fiscale de la nue-propriété dépend de l’âge de l’usufruitier. Repères indicatifs : 60 % (61-70 ans), 70 % (71-80), 80 % (81-90), 90 % (91-100). L’impact recherché est double : réduction immédiate de l’assiette taxable, et au décès, la réunion de la pleine propriété se fait dans la logique générale du démembrement, sans taxation supplémentaire annoncée.
Ce qu’il faut regarder de près avant de signer : la situation en cas de vente d’un bien démembré. Qui décide, comment se répartit le prix, quelles clauses prévoir. C’est souvent là que les choses se compliquent si rien n’est écrit.
Exemple chiffré : démembrement avec réserve d’usufruit
Valeur en pleine propriété : 590 000 €. Dans l’exemple, l’usufruit est évalué à 50 % (usufruitier de 58 ans), donc la nue-propriété vaut 50 %, soit 295 000 €. Avec 2 enfants, cela fait 147 500 € transmis par enfant en nue-propriété.
On applique ensuite l’abattement parent – enfant de 100 000 €, puis les droits annoncés ressortent à 7 694 € par enfant, pour une économie annoncée de plus de 22 000 € par enfant par rapport à une transmission non optimisée.
Pourquoi la SCI familiale aide à transmettre sans indivision ?
La SCI familiale (société civile immobilière) est souvent choisie pour une raison très pratique : éviter l’indivision et organiser la gestion. Au lieu de transmettre un immeuble « en direct », vous détenez des parts que vous pouvez donner progressivement, notamment en jouant la règle des 15 ans.
Deux points à connaître avant de se lancer. D’abord, une décote sur la valeur des parts est parfois retenue, de l’ordre de 10 à 15 %, à manier avec prudence et cohérence économique. Ensuite, il existe un coût d’entrée annoncé : des droits d’apport à 5 % si vous transférez un immeuble à une SCI. Autant le dire tout de suite : une SCI n’est pas « magique », elle doit être comparée au coût et au bénéfice réel sur votre cas.
La vraie force d’une SCI, c’est la gouvernance : gérance, clauses statutaires, organisation des décisions (vente, travaux, loyers). Et vous pouvez articuler avec le démembrement : donner des parts en nue-propriété, tout en conservant l’usufruit des parts pour garder les revenus.
Exemple chiffré : transmettre en deux temps grâce aux abattements renouvelables
SCI valorisée 1 200 000 €. Année 1 : 2 parents x 3 enfants x 100 000 € = 600 000 € transmis sans droits. Quinze ans plus tard, nouveau don de 600 000 € grâce au renouvellement des abattements. Résultat : transmission intégrale en deux vagues, dans cette logique.
Assurance-vie : la poche de liquidité qui évite de vendre dans l’urgence
Ce n’est pas qu’une question de fiscalité, c’est aussi une question de trésorerie. L’assurance-vie peut créer une poche de liquidité pour payer des droits, équilibrer entre héritiers, ou éviter une vente forcée du bien immobilier.
Les repères chiffrés à connaître :
Avant 70 ans : abattement de 152 500 € par bénéficiaire. Taxation de 20 % jusqu’à 852 500 €, puis 31,25 % au-delà.
Après 70 ans : abattement global de 30 500 € sur les primes, et dans le mécanisme présenté, seules les primes (et non les gains) sont imposables.
Ce détail change tout : la clause bénéficiaire. Trop vague, elle crée des contradictions avec vos objectifs (protection du conjoint, équité entre enfants). Bien rédigée, elle peut même intégrer une logique de démembrement de clause si cela colle à votre situation.
Mon conseil de terrain : si votre patrimoine est très immobilier, prévoyez au moins une solution de liquidité. Le jour où la succession s’ouvre, ce qui bloque n’est pas toujours l’impôt, c’est la capacité à payer sans se précipiter.
Tableau comparatif : quel outil pour quel objectif ?
| Stratégie | Ce que vous gagnez | Ce que vous gardez | Chiffres-repères | Points d’attention |
|---|---|---|---|---|
| Donation (simple ou donation-partage) | Utilisation des abattements, anticipation | Selon montage, vous pouvez donner une partie seulement | 100 000 € parent-enfant, renouvelable tous les 15 ans | Égalité entre héritiers, traçabilité, clauses |
| Démembrement (nue-propriété + usufruit) | Base taxable réduite, transmission sans perdre les loyers | Usage ou revenus via l’usufruit | Nue-propriété : 60 % (61-70), 70 % (71-80), 80 % (81-90), 90 % (91-100). Exemple : 7 694 € de droits par enfant pour 590 000 € en pleine propriété avec usufruit à 50 % | Vente d’un bien démembré, répartition du prix, clauses notariées |
| SCI familiale + donations de parts | Transmission progressive, évite l’indivision, gouvernance | Contrôle via la gérance et les statuts | Décote parts : 10 à 15 %. Coût d’apport : 5 %. Exemple : 1 200 000 € transmis en 2 vagues de 600 000 € (2 parents, 3 enfants, 15 ans) | Montage à justifier, cohérence économique, formalités |
| Assurance-vie | Optimisation et surtout liquidité pour payer | Souplesse de désignation des bénéficiaires | Avant 70 ans : 152 500 € par bénéficiaire, 20 % jusqu’à 852 500 €, puis 31,25 %. Après 70 ans : 30 500 € global sur les primes | Clause bénéficiaire à personnaliser, cohérence familiale |
Quand faut-il passer par un professionnel, et lequel ?
Le notaire est le pivot dès qu’il y a immobilier, testament, contrat de mariage, ou donations antérieures (par exemple une donation au dernier vivant). Selon la complexité, vous pouvez aussi vous entourer d’un conseiller en gestion de patrimoine. Et si vous partez sur un montage plus technique ou une situation entreprise, l’avocat fiscaliste peut sécuriser les choix. En présence de société, l’expert-comptable est souvent utile pour articuler les impacts.
Feuille de route simple : passer de l’idée à un rendez-vous efficace chez le notaire
Le but n’est pas d’empiler des outils, mais d’arriver avec une photo nette de votre situation. Avec un peu de méthode, vous gagnez du temps et vous évitez les allers-retours.
Voici ce qu’il faut vérifier en priorité avant toute signature :
- Valeur des biens et des parts, et dettes restantes (crédit, hypothèque).
- Liste des héritiers et objectif d’équité (enfants, petits-enfants, conjoint).
- Choix du levier principal : donation, donation-partage, démembrement, SCI, assurance-vie.
- Calendrier : possibilité de donations tous les 15 ans.
- Besoin de liquidité : risque de vente forcée si rien n’est prévu.
Côté administratif, gardez deux formulaires en tête. Pour une donation de sommes d’argent (don manuel), déclaration via Cerfa n°2735. Pour la succession, déclaration via Cerfa n°2705 et suivants.
Les délais à connaître le jour où la succession s’ouvre : déclaration sous 6 mois si le décès a lieu en France, et 12 mois si le décès a lieu à l’étranger. Les droits sont exigibles au dépôt. Et détail très concret : le paiement en espèces est limité à 300 €, avec des possibilités de paiement en nature et des demandes de délai, de fractionnement ou de différé (avec garanties et intérêts).
Les pièges classiques qui coûtent cher (et comment les éviter)
Grosse erreur : croire qu’un montage « tient tout seul » sans cohérence économique ni paperasse propre. Pour sécuriser une transmission, il faut accepter une discipline : écrit, évaluations cohérentes, actes adaptés.
Trois zones de vigilance reviennent tout le temps :
1) Requalification et formalités : une décote de parts de SCI (10 à 15 %) doit rester prudente et justifiable. Un démembrement doit être rédigé avec des clauses adaptées, notamment si une vente est envisagée. Et les flux doivent être traçables.
2) Égalité entre héritiers : les donations peuvent être rapportées et, dans certains cas, réduites. C’est précisément pour ça que la donation-partage est souvent utilisée pour limiter les contestations, en fixant les valeurs et la répartition.
3) Crédit et hypothèque : une dette peut réduire la base taxable, mais elle peut aussi créer un déséquilibre si rien n’est prévu sur « qui paye quoi » demain. Dans une donation ou une SCI, c’est un point à clarifier noir sur blanc.
Assembler une combinaison réaliste selon votre objectif familial
À ce stade, deux cas de figure se présentent souvent. Si votre objectif est de garder les revenus, la combinaison la plus naturelle est le démembrement (réserve d’usufruit), éventuellement via une SCI démembrée si la gestion à plusieurs est un sujet.
Si vous voulez transmettre beaucoup, progressivement, la logique des donations tous les 15 ans est la plus efficace, et la SCI peut faciliter la mécanique en transformant un immeuble en parts plus faciles à donner. Et si votre crainte principale est d’éviter la vente forcée, l’assurance-vie sert de tampon de liquidité, avec une clause bénéficiaire cohérente avec vos objectifs.
Le bon choix dépend surtout de votre calendrier, de votre besoin de contrôle, et de la capacité de vos héritiers à assumer ou non une facture à court terme. Validez l’ensemble avec votre notaire et, si le montage devient technique, faites-vous accompagner pour verrouiller les clauses et les évaluations.


